
2026全球产业格局半年报
引用:157万亿市值背后的权力更迭
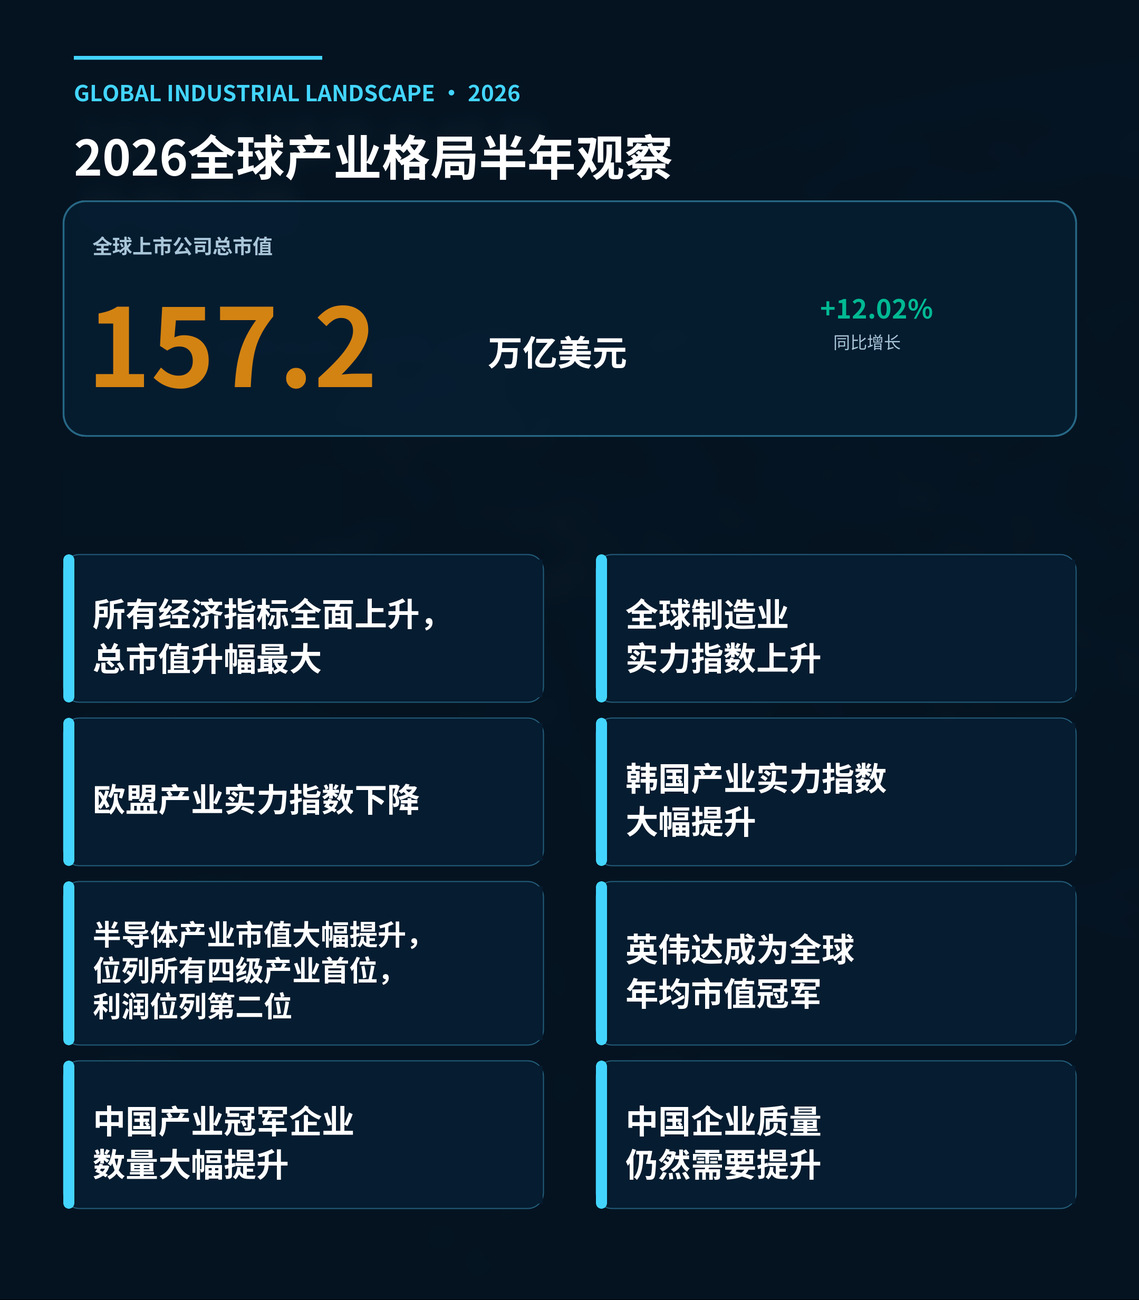
2026年上半年,全球产业格局正在经历一场深刻的结构性变革。南开大学全球产业与科技赋能研究院何志毅教授研究团队发布的《全球产业格局2026年中报告》显示:全球上市公司总市值突破157万亿美元,同比增长12%;企业数量净减少742家,但利润增长9%,呈现典型的减量增质特征。
AI正在重塑全球产业权力版图——英伟达以4.5万亿美元登顶全球年平均市值第一,太空探索技术公司(SpaceX)以2.4万亿美元空降前六,半导体产业利润超越石油天然气产业跃居全球第二。韩国以市值增长46.4%、利润增长51.3%的惊人表现,实现排名三级跳。
以下,我们从产业、企业、国家三大维度,完整拆解这份报告的重要发现。
第一篇:产业篇——总量扩张中的结构性位移
一、全球上市公司全景:减量增质
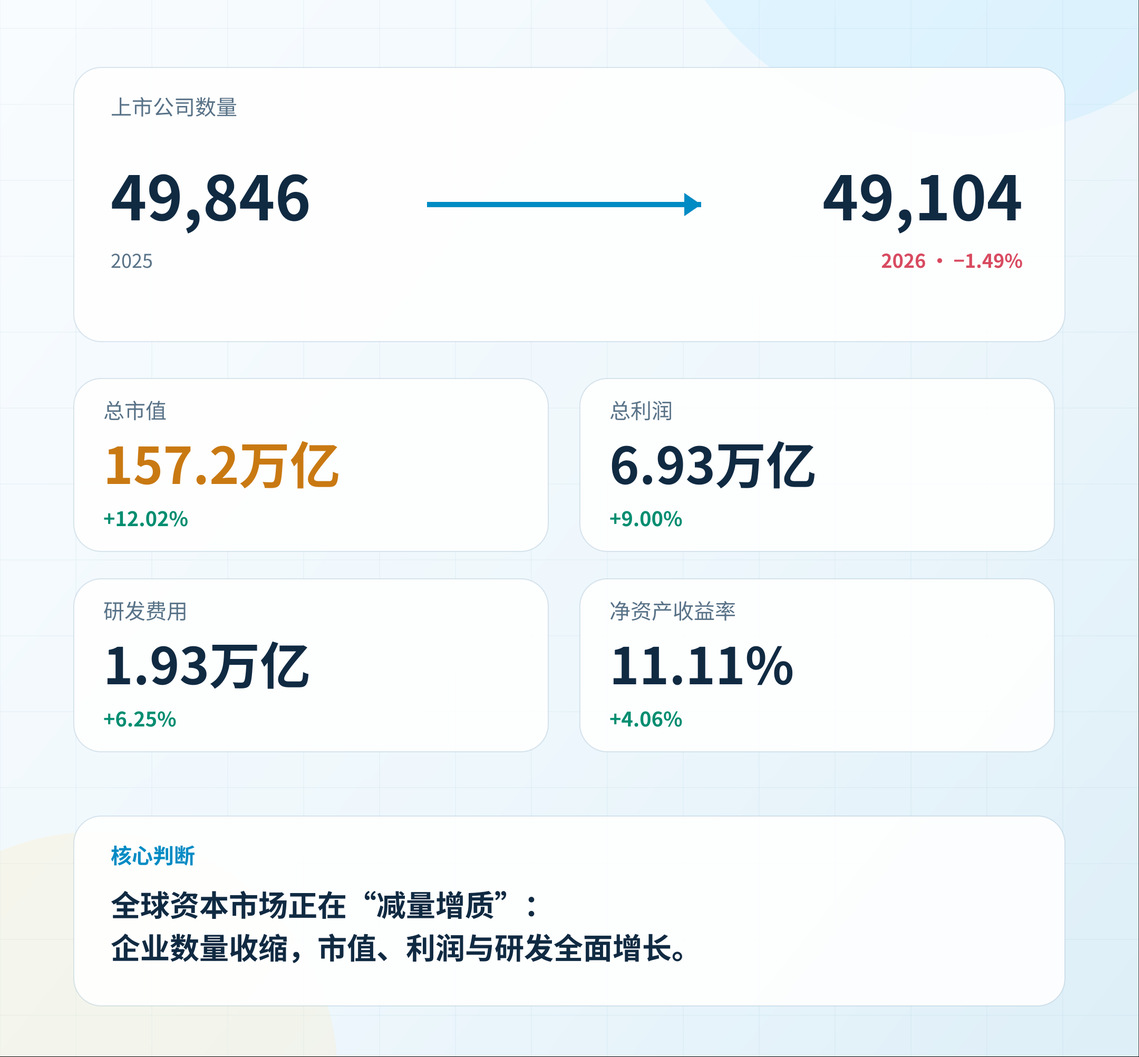
截至2026年6月30日,全球116个国家共有上市公司49,104家,较2025年净减少742家(-1.49%)。但核心财务指标全面扩张,呈现企业数量收缩而质量提升的格局。
核心信号:企业数量在减少,但市值、利润、研发费用全面增长,全球资本市场正在经历优胜劣汰的结构性出清。平均市值从28.16亿美元升至32.02亿美元,平均利润从1.28亿美元升至1.41亿美元——留下来的都是更强的。
二、产业格局:三层产业实力梯队动态调整
2026年全球GICS一级产业延续三级梯队结构,但内部发生显著位移。其中,信息技术与通讯业务的强劲攀升重塑了一二层产业格局。
第一梯队:金融(产业实力指数0.204)、信息技术(产业实力指数0.171)、工业(产业实力指数0.134)三大产业继续占据核心支柱地位,合计约占整体实力的50.9%。但内部差距在缩小——信息技术产业实力指数攀升8.54%,与金融产业的差距从0.051缩小至0.033。
第二梯队:通讯业务成为产业实力指数增幅最大的产业,以9.95%的涨幅从0.069跃升至0.076,超越医疗健康(产业实力指数0.069)与能源(产业实力指数0.067),跃居第五位。医疗健康(-5.01%)、能源(-3.51%)、日常消费(-6.98%)三个产业的实力指数均出现不同程度下滑。
第三梯队:原材料(产业实力指数0.059)、公用事业(产业实力指数0.033)、房地产(产业实力指数0.022)维持末位格局,未发生结构性突破。
各产业核心数据一览:
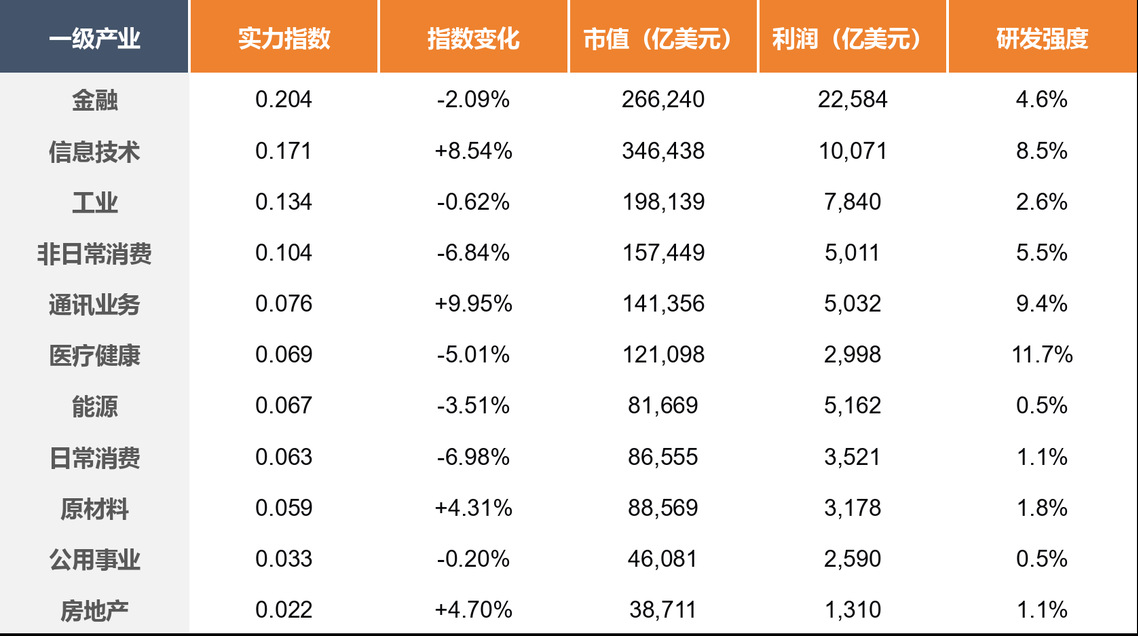
值得关注的信号:金融以11.7%的企业数量贡献了32.6%的全球利润,盈利集中度优势短期内难以撼动。但信息技术市值占比已提升至22.0%,净资产收益率从17%跃升至20%,利润占比从12.5%增至14.5%——这是本期最值得重视的结构性信号。
三、四级产业:半导体产业完成历史性跃升
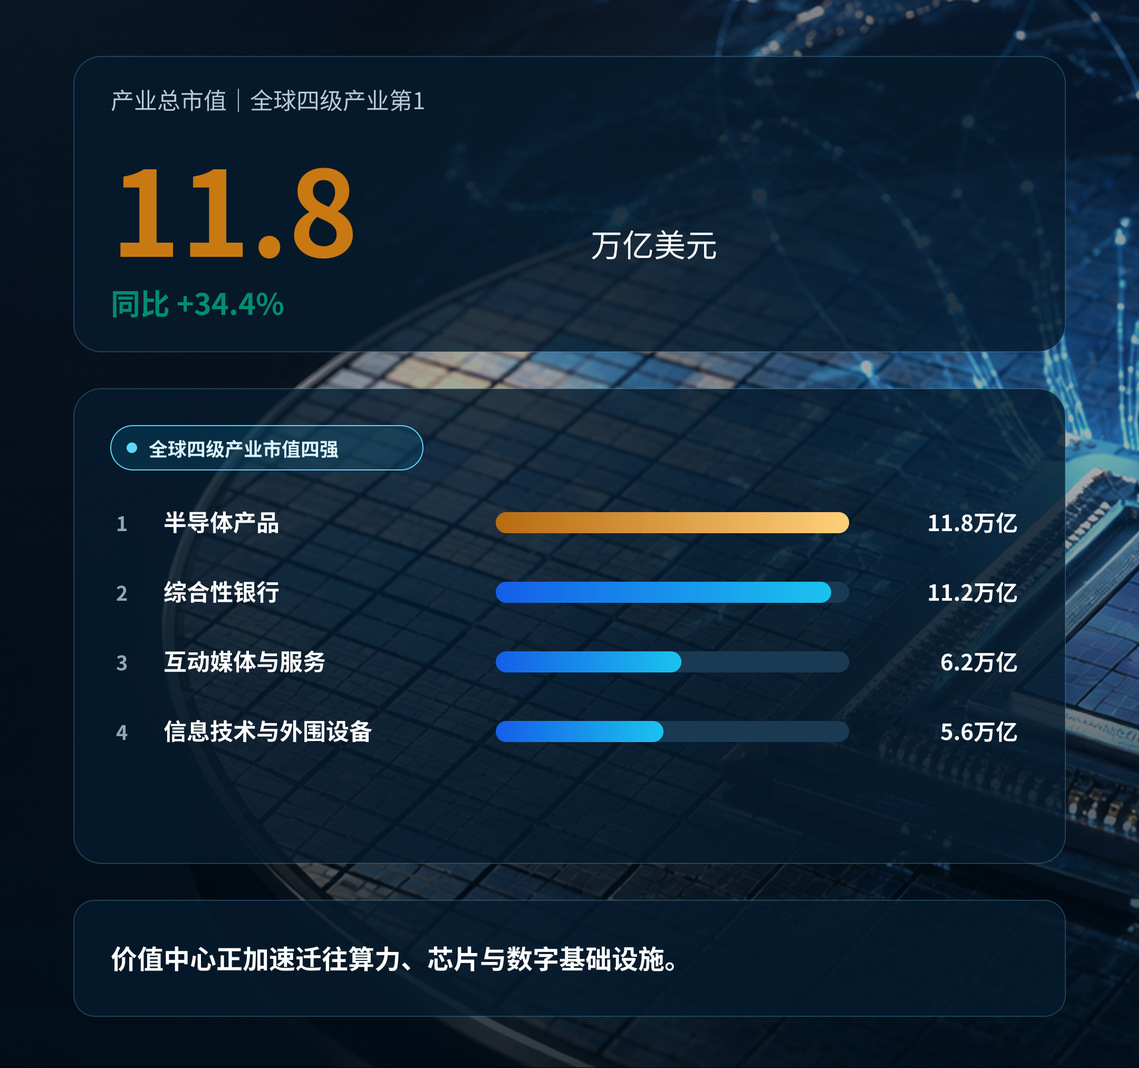
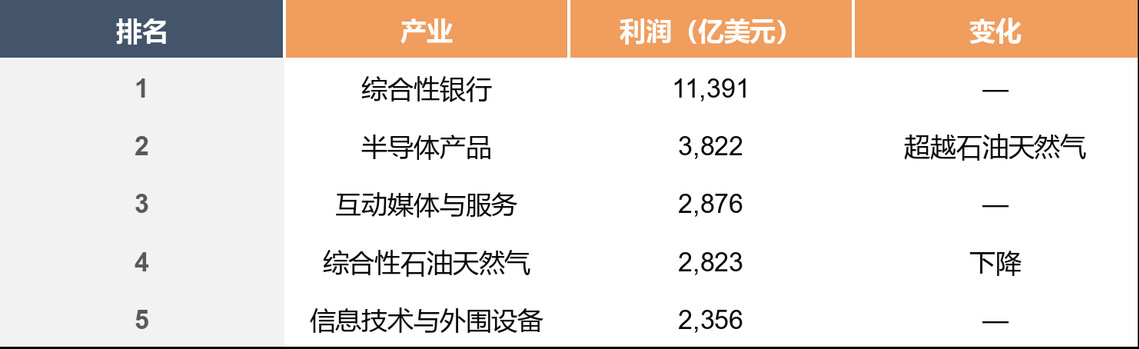
这是最具标志性的排名变化——半导体产业实力指数超越综合性石油天然气产业,跃居全球四级产业第二位。
利润前五产业排名:
半导体产业总市值首次突破10万亿美元,达11.8万亿美元,位列所有产业首位,同比增长34.4%。市值达万亿美元以上产业由2025年的42个增至46个,合计市值占全部产业的72.8%。
市值四强格局:半导体产品(11.8万亿)→ 综合性银行(11.2万亿)→ 互动媒体与服务(6.2万亿)→ 信息技术与外围设备(5.6万亿)。制药(4.98万亿)降出五万亿梯队。
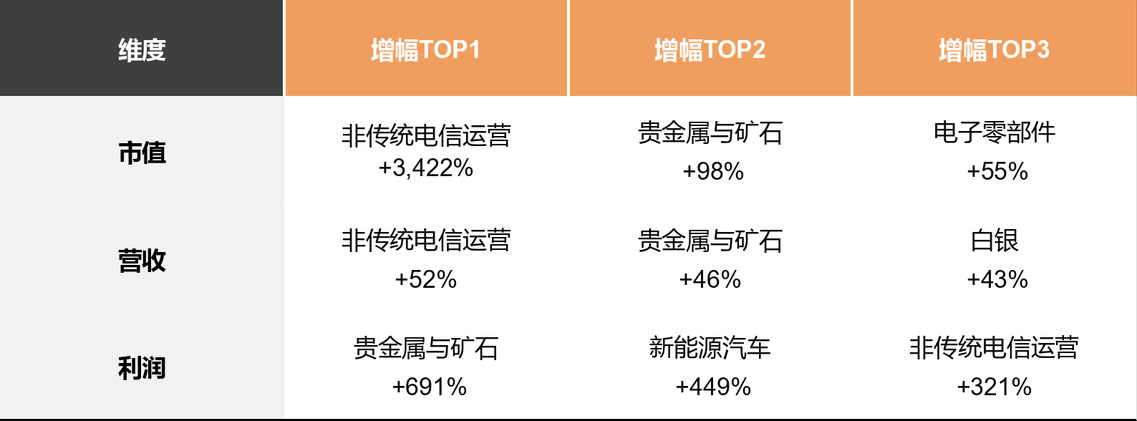
增幅最大的四级产业:
四、制造业与科技型产业:双轮驱动
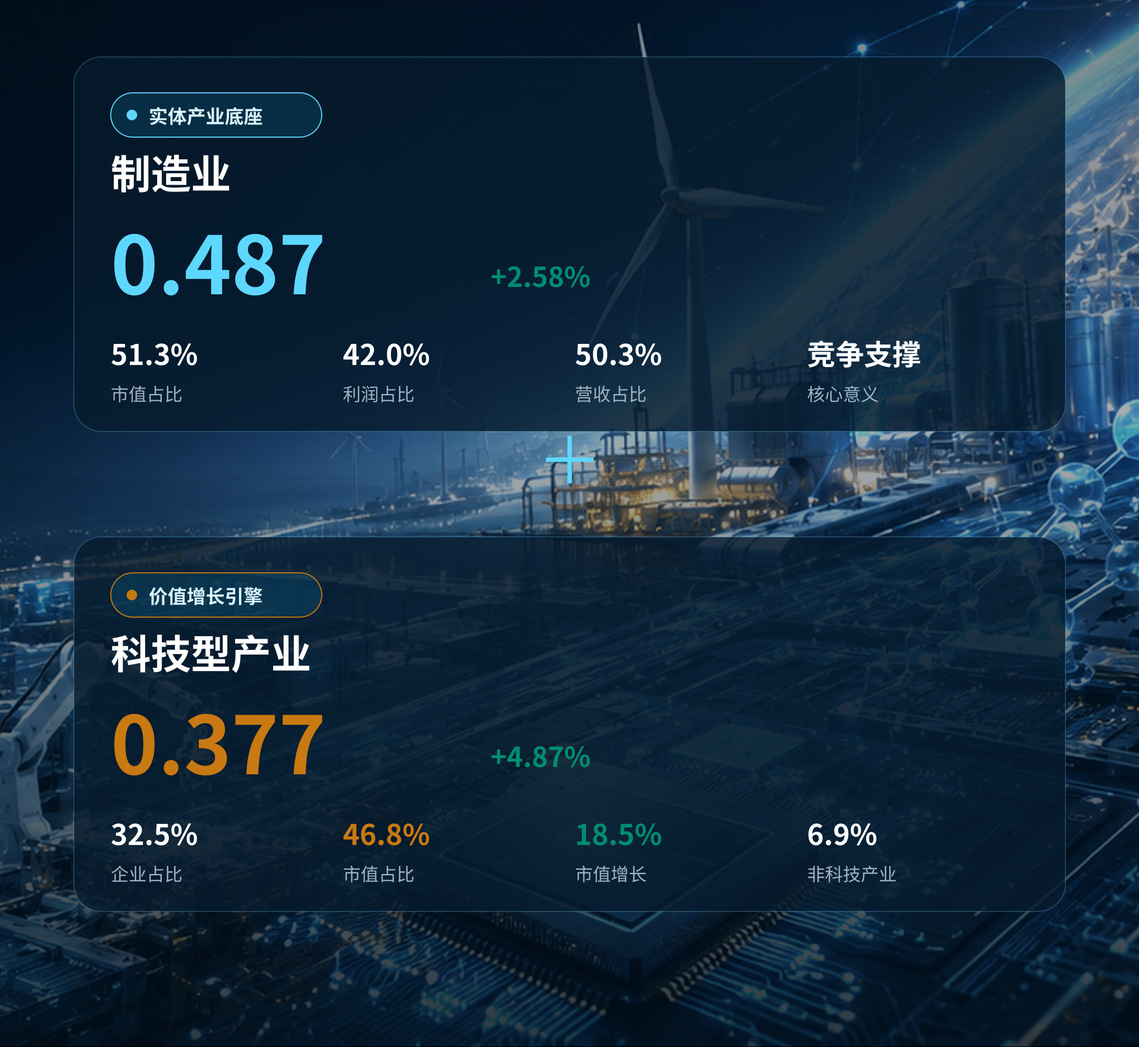
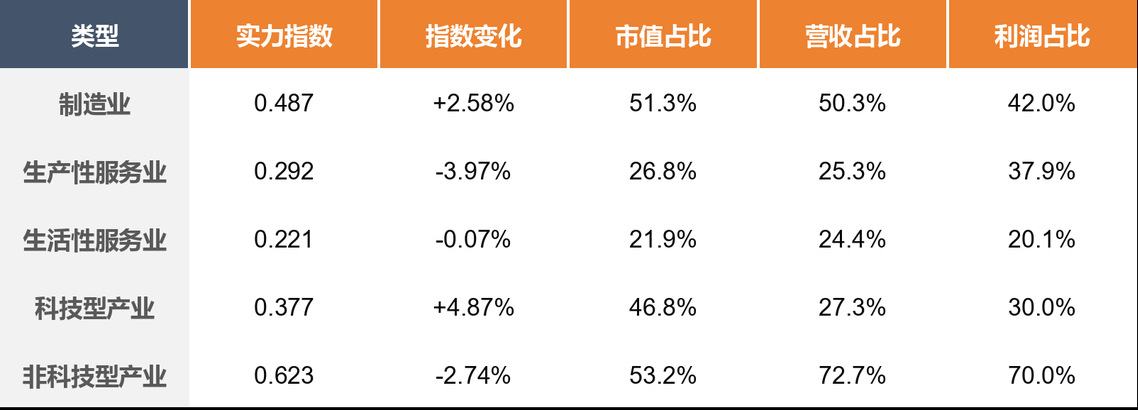
制造业——实力指数从0.475升至0.487(+2.58%),市值占比从49.4%升至51.3%,利润占比从40.9%升至42.0%。制造业始终是全球产业核心竞争力的重要支撑。
科技型产业——实力指数从0.360跃升至0.377(+4.87%),市值增长18.5%,远超非科技型产业的6.9%。以32.5%的企业数量,贡献了全球46.8%的市值和30.0%的利润。
第二篇:企业篇——领军格局重塑,半导体与AI主导权力更迭
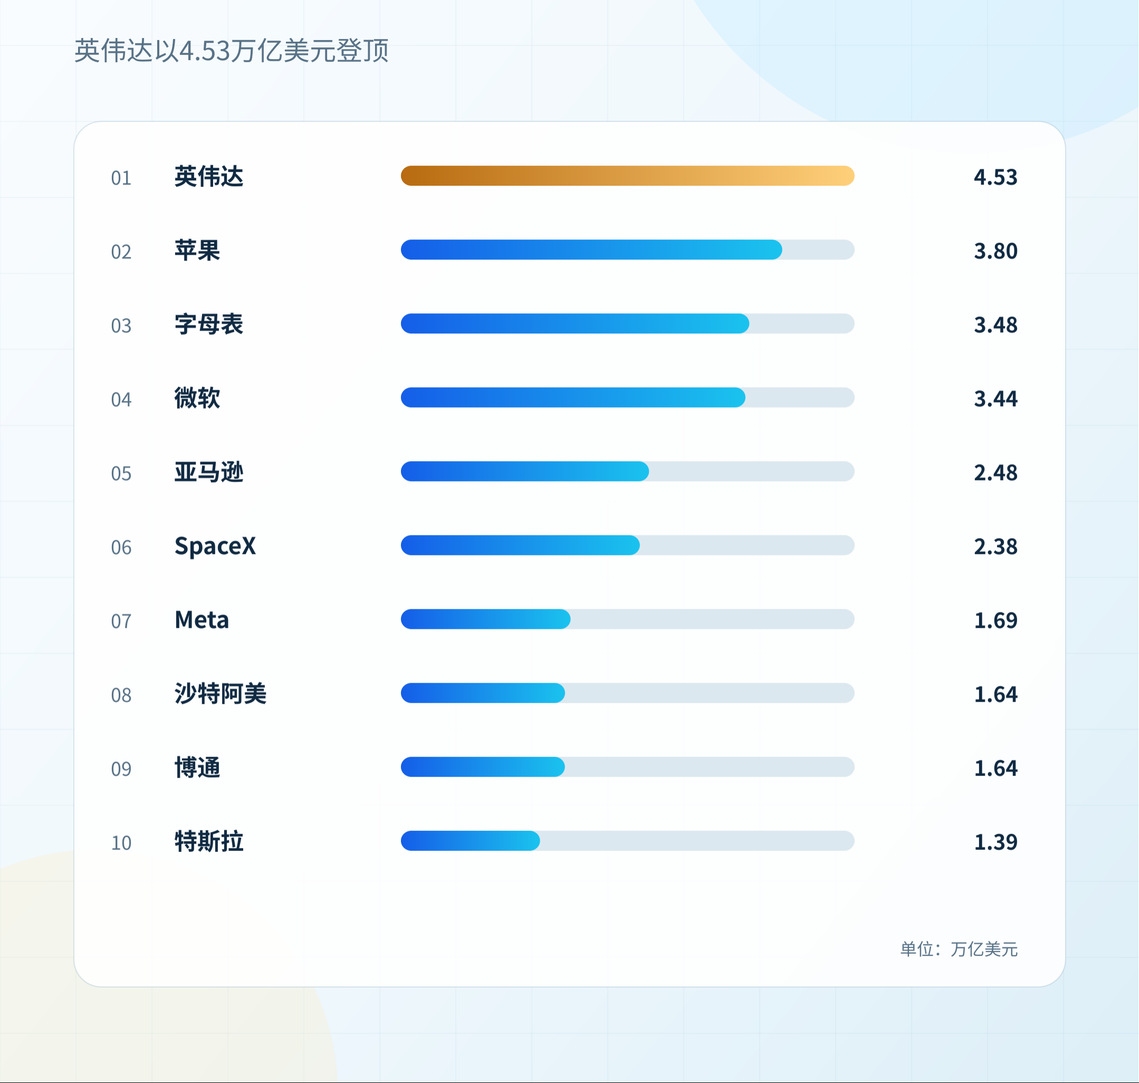
一、全球平均市值前20强:英伟达登顶,太空探索技术公司(SpaceX)空降
六大看点:
1. 英伟达登顶:以45,253亿美元位居全球市值第一,半年内市值净增7,747亿美元,增幅20.7%。其市值增长的绝对规模已超过同期多数上榜企业的总市值。
2. 太空探索技术公司(SpaceX)空降第6:以23,833亿美元市值成为榜单中唯一以非传统电信运营分类入围的企业,标志着太空经济进入产业化成熟阶段。星链卫星互联网已从实验性项目发展为具备全球覆盖能力的商业通信基础设施。
3. 字母表(Alphabet)升至第3:市值增长35.7%至34,754亿美元,由第4位升至第3位,反映AI原生搜索商业化的估值溢价。
4. 三星电子重返榜单:凭借AI存储芯片需求的爆发式增长,以6,488亿美元位列第17位。
5. 国家分布:美国16家、中国2家(腾讯、台积电)、韩国1家(三星)、沙特1家。
6. 台积电增幅最大之一:市值从9,731亿美元增至13,525亿美元,增幅达39.0%。
二、全球营收前20强:亚马逊超越沃尔玛
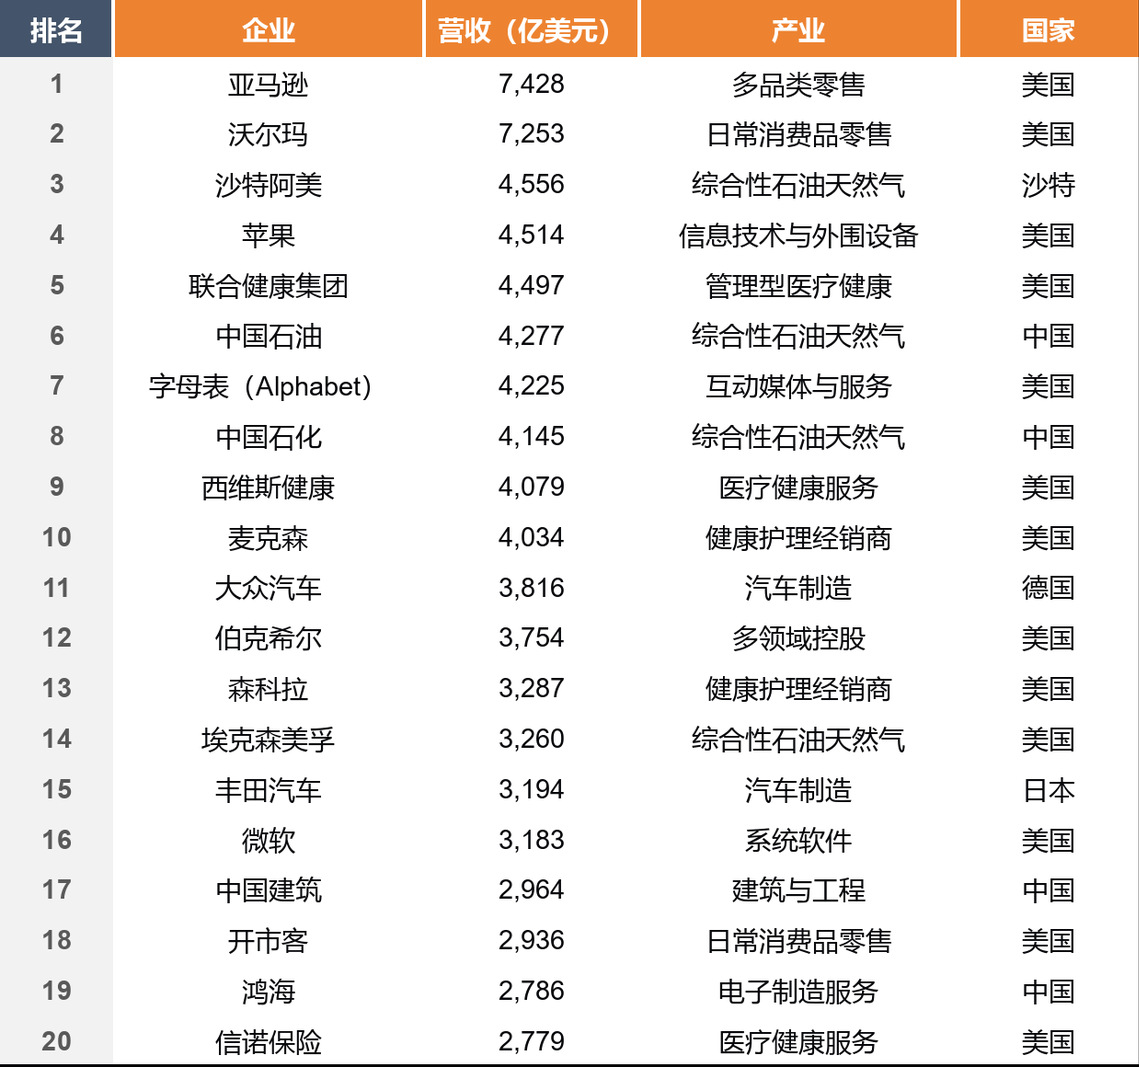
关键发现:亚马逊以7,428亿美元超越沃尔玛(7,253亿美元),多品类零售模式受益于云计算、第三方平台佣金及广告收入的多重驱动。医疗健康类企业占据5席,是仅次于能源和零售的第三大产业板块。
三、全球利润前20强:半导体企业数量翻倍
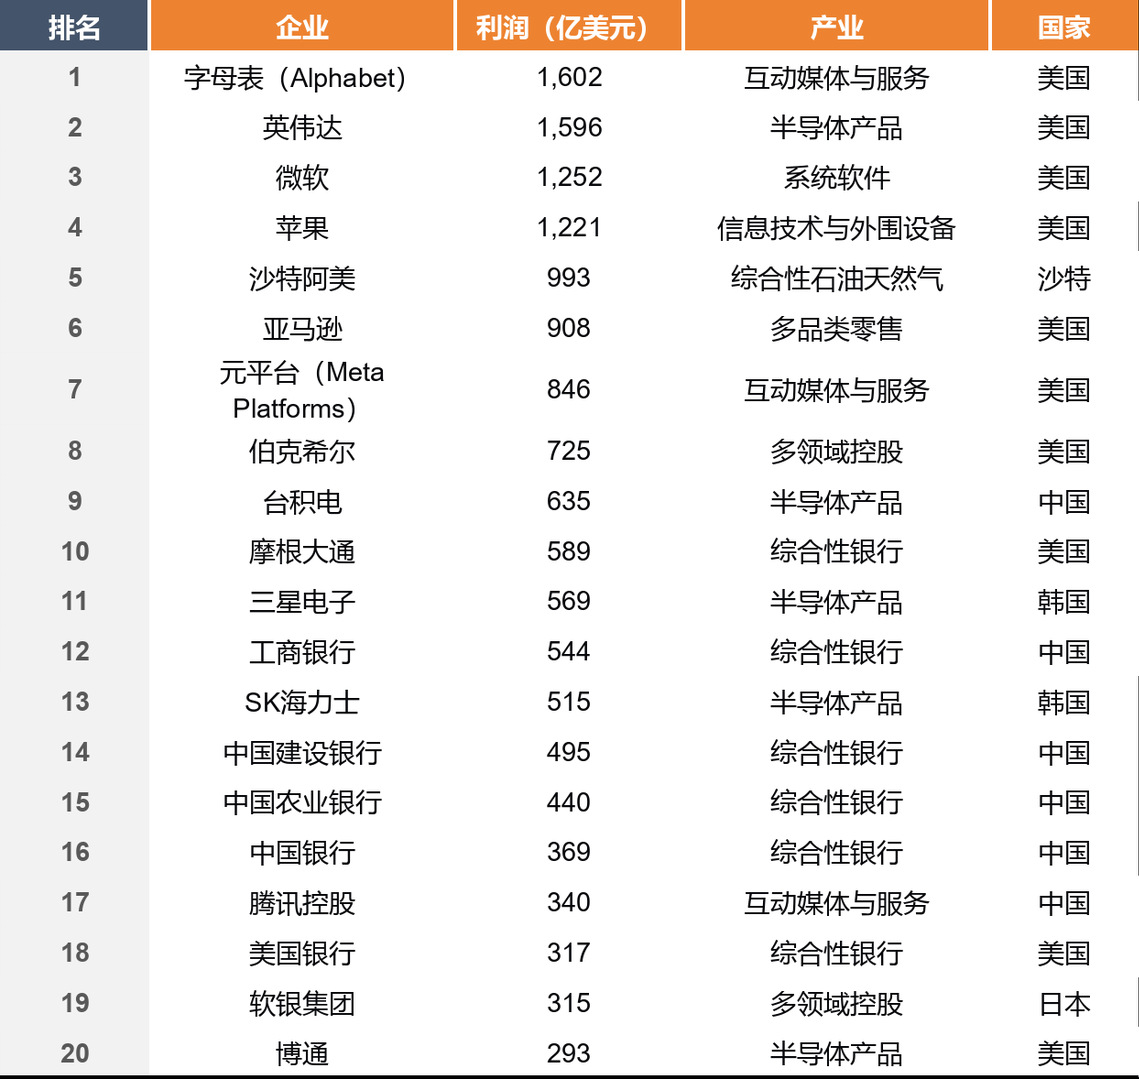
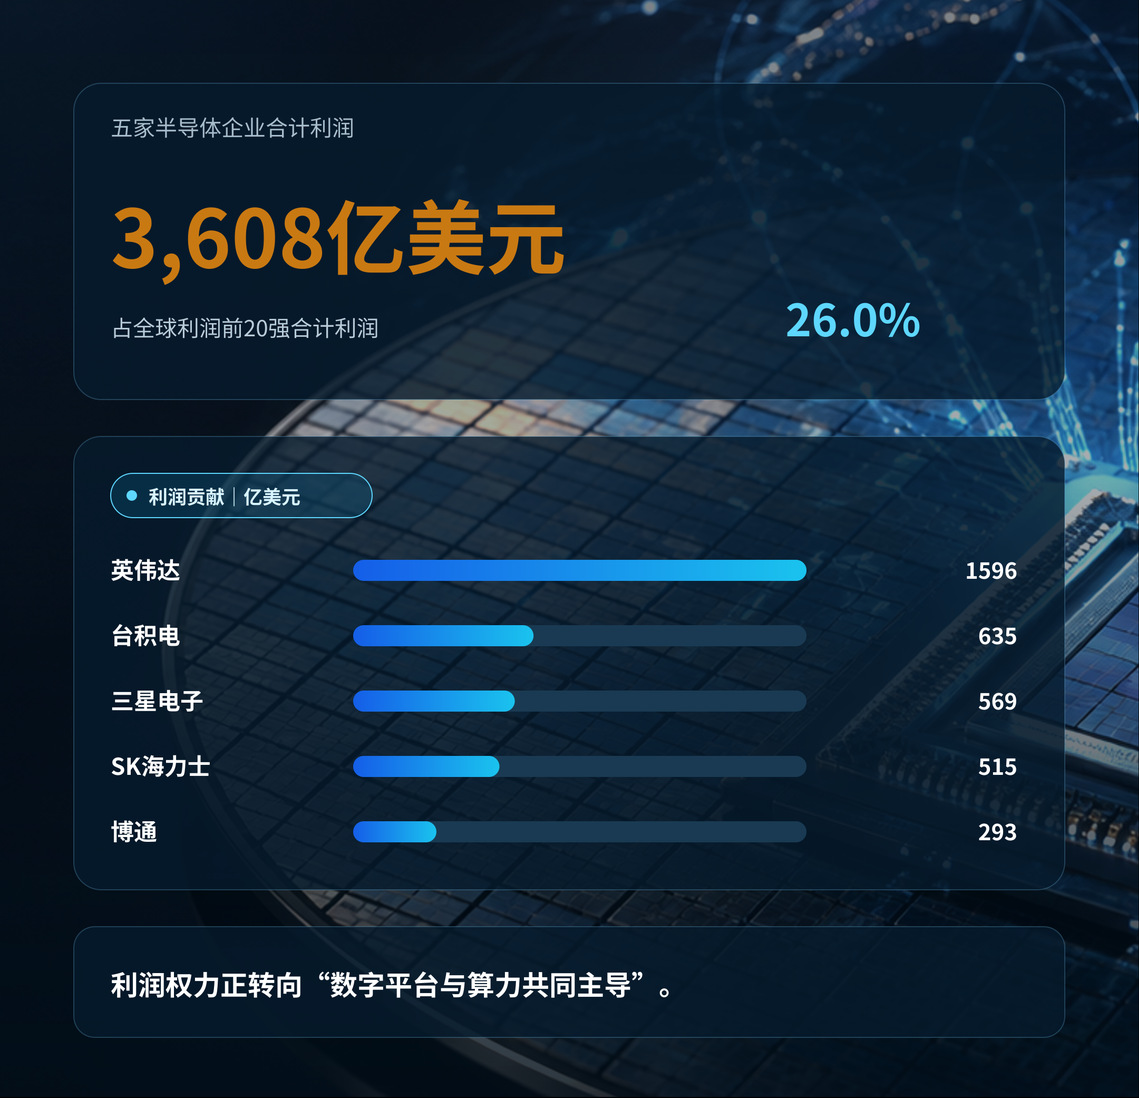
最突出的结构性变化——半导体产品类企业从2025年的2家增至5家(英伟达、台积电、三星电子、SK海力士、博通),合计利润3,608亿美元,占前20强利润总额的26.0%。这是全球利润榜有史以来半导体产品类企业数量最多的时期。
半导体产品产业的黄金扩张期——五家企业合计利润3,608亿美元
其他关键信号:
1. 英伟达利润增长60.9%,为前20强中增速最快的企业,净利润率超过35%;
2. 韩国存储双雄入围:三星电子(第11位)和SK海力士(第13位)2025年均未进入前20名,AI服务器对HBM高带宽内存需求的指数级增长是直接驱动力;
3. 中国四大行全部上榜但排名后移:工商银行(第12位)、建设银行(第14位)、农业银行(第15位)、中国银行(第16位),尽管绝对利润增长6%-11%,但增速显著低于科技企业。
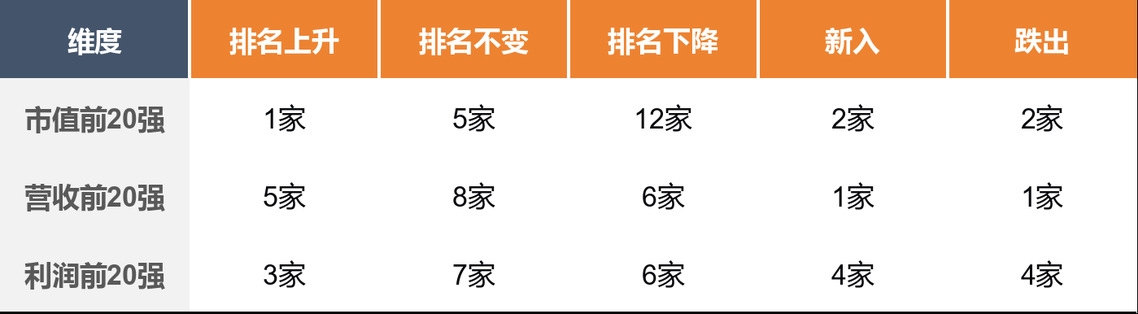
四、全球20强变化汇总
五、全球领军企业格局
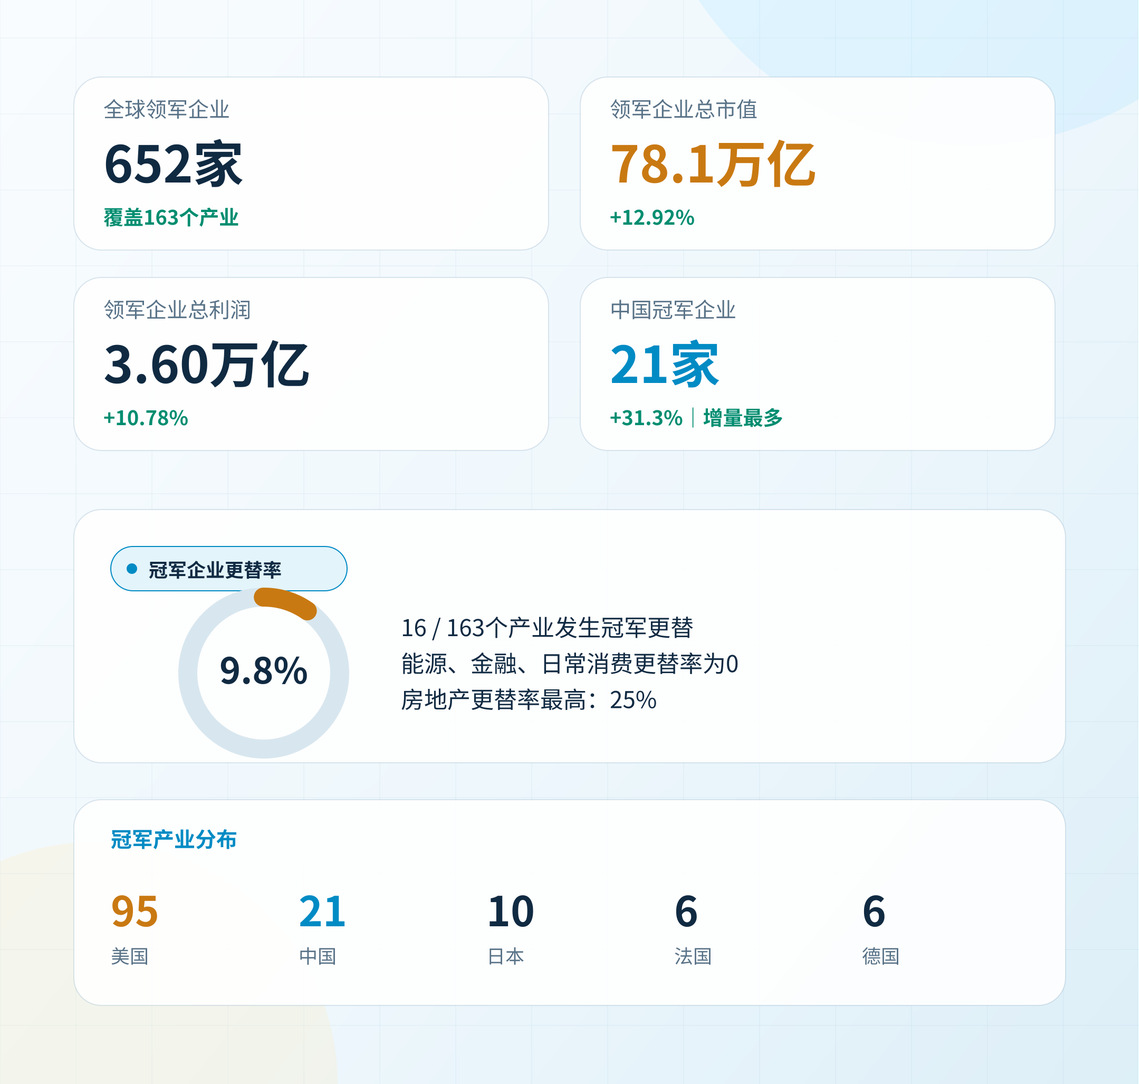
全球163个四级产业、652家领军企业总市值从69.2万亿美元增至78.1万亿美元,增幅12.92%。总利润从32,497亿美元增至36,001亿美元,增长10.78%,利润增速显著高于营收增速(6.15%),头部企业盈利能力整体增强。
冠军企业更替:163个四级产业中,16个产业冠军发生更替,更替率9.8%。能源、金融、日常消费三大产业冠军更替率为零,龙头地位极为稳固。房地产冠军更替率最高(25.0%),12个产业中有3个发生更替。
全球领军企业的国家分布(TOP10):
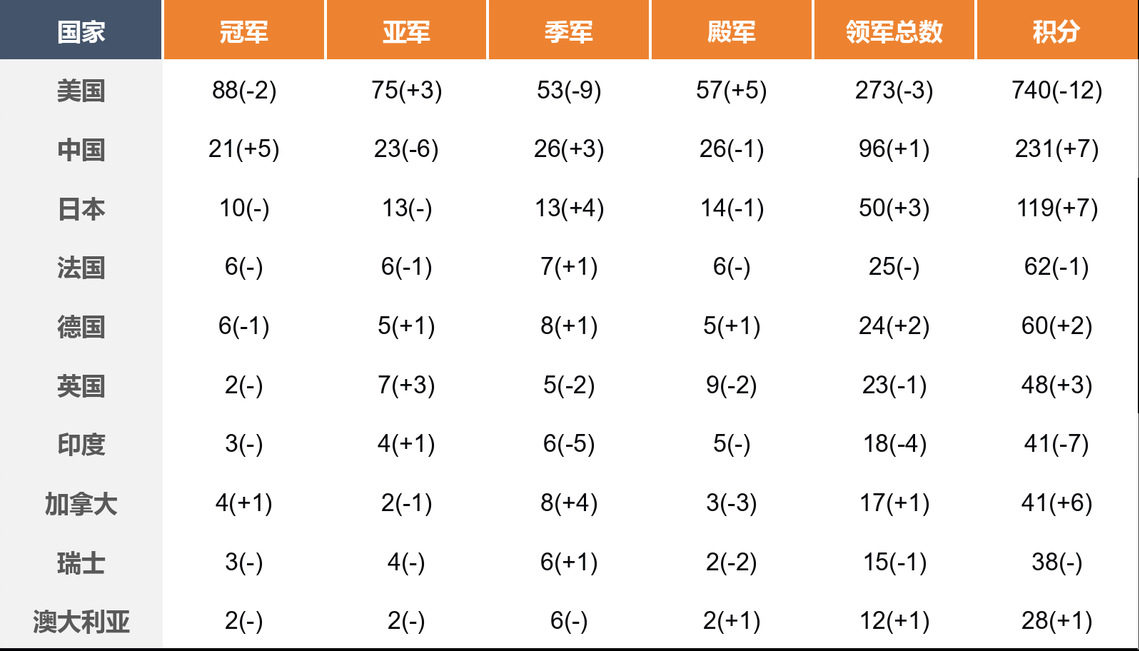
中国亮点:冠军企业从16家增至21家,增加5家,增幅31.3%,是所有国家中冠军增长最多的。新增冠军有工业富联、中远海控、新鸿基地产、泡泡玛特和新东方,分布在电子制造服务、海上运输、综合型房地产活动、其他专卖店、教育服务等领域。
第三篇:国家篇——格局加速调整,各国位次大洗牌
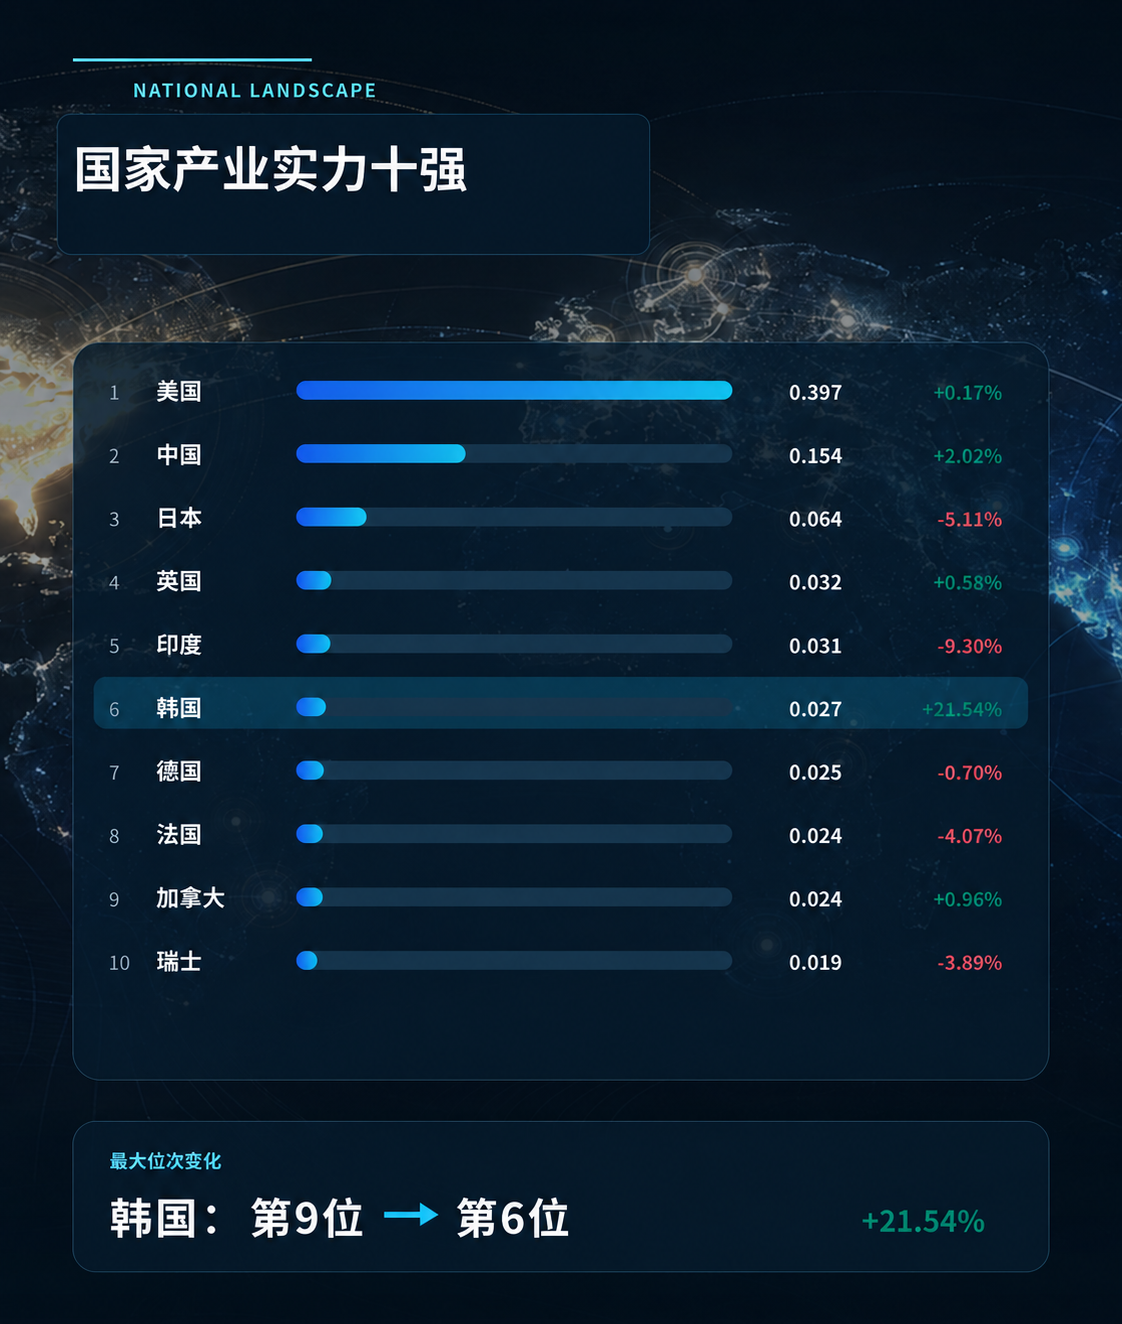
产业实力指数十强总览
美国:大幅度领先,结构性优化
美国产业实力指数稳定在0.397,继续保持全球第一。上市公司总市值增长12.6%至72.8万亿美元,市值增量超过8,000亿美元——这一增量甚至超过了日本全国的总市值。
冠军产业增至95个,占全球163个四级产业的58.3%。研发强度从8.5%提升至8.9%,净资产收益率从15.0%升至15.5%,均为全球最高水平。
在上市公司数量减少的背景下,总市值和总利润反而大幅增长,反映出美国资本市场正在经历优胜劣汰的结构性出清。美国产业竞争力来源正在从企业数量占优转向产业顶层控制力占优——冠军产业增加而殿军产业减少,头部效应进一步凸显。
中国:稳居第二,由大向强加速转换
中国产业实力指数从0.151升至0.154,与美国差距从0.246缩小至0.243。市值增长15.0%,营收增长6.1%,利润增长8.6%,增速在十强国家中位居前列。
冠军企业从16家增至21家,增幅31.3%,为全球冠军增长最多的国家。优势产业积分增加6分,增量居十强之首。紫金矿业、中国稀土、中国铝业等资源型企业崛起,泡泡玛特(其他专卖店冠军)、新东方(教育服务冠军)等消费领域企业也实现突破。
但大而不强的问题依然突出:
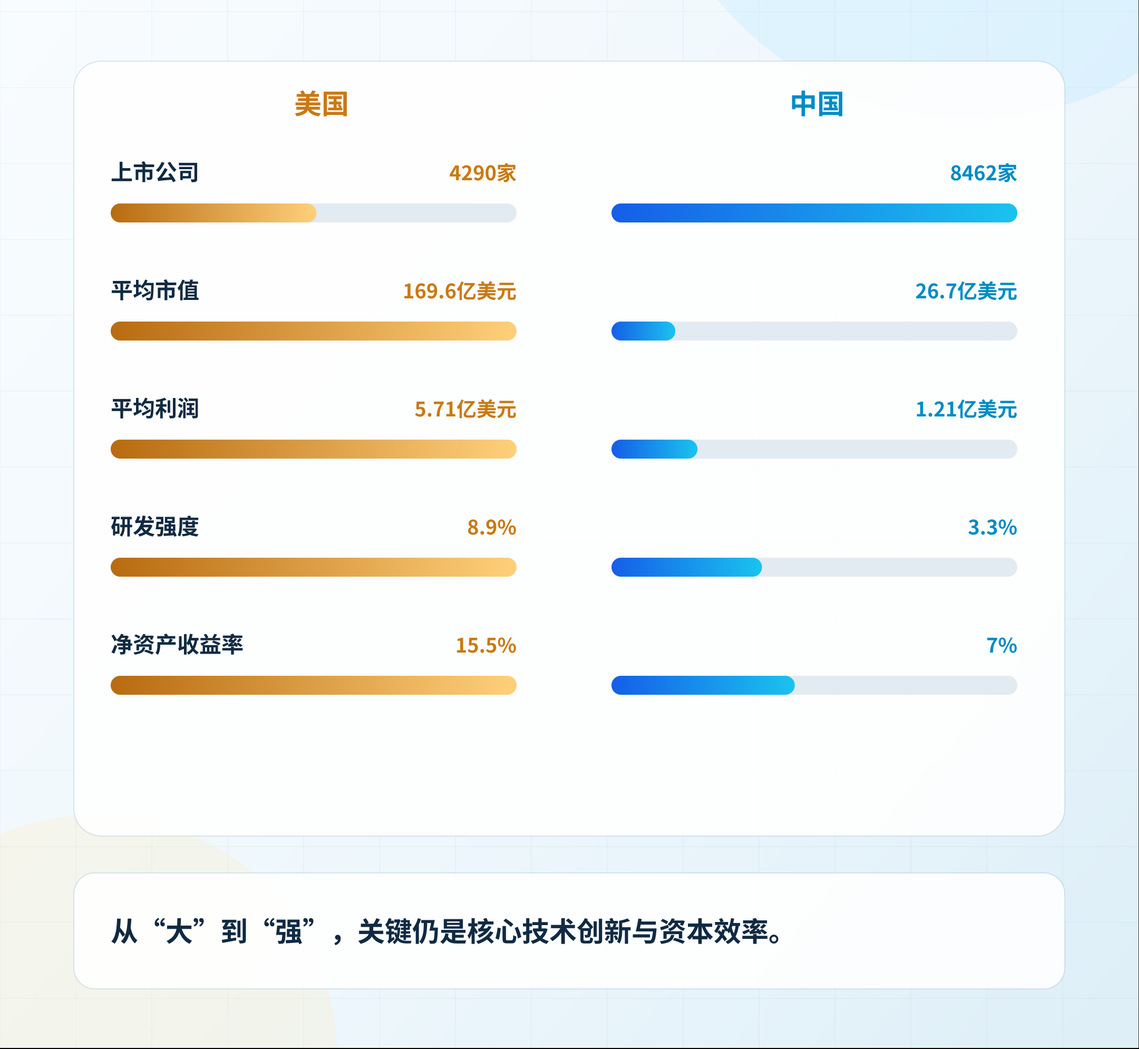
中国上市公司数量达8,462家,接近美国的两倍,产业覆盖广度全球第一,但平均市值仅为美国的15.7%,平均利润仅为美国的五分之一。研发强度从3.4%微降至3.3%,净资产收益率停滞在7.0%。中国产业在从大到强的转型中,仍需在基础研究、核心技术创新和资本效率提升上持续发力。
韩国:本期最大黑马,排名三级跳
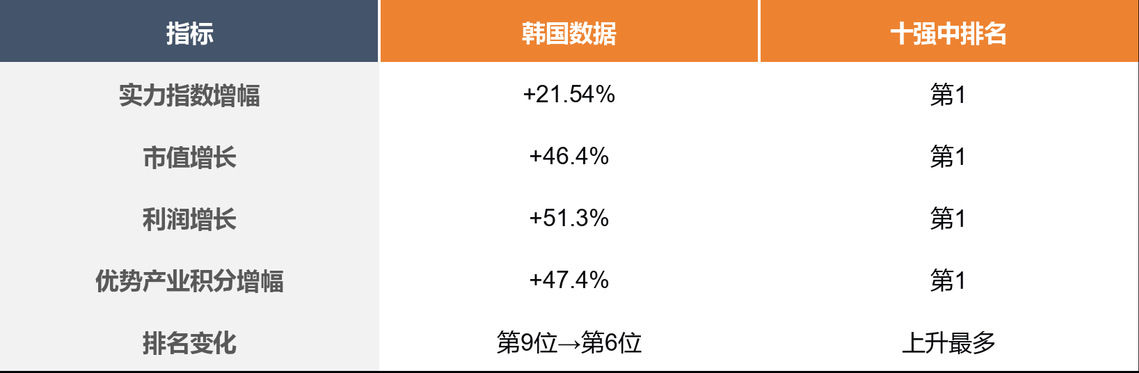
韩国超越德国、法国、加拿大,实现排名三级跳。半导体、动力电池、造船等产业的全球竞争力持续提升是主要驱动力。三星电子和SK海力士双双进入全球利润前20强,成为韩国产业实力跃升的标志性事件。
其他国家速览
日本(排名第3):产业基础雄厚,但全球份额持续收缩。总营收下降5.7%,营收占比从9.3%降至8.5%,利润占比从7.3%降至6.8%。在营收下降的背景下仍保持研发投入增长(+1.7%),体现对技术创新的长期主义坚守。
英国(排名第4,上升1位):盈利能力显著增强。利润增长20.9%,排名超越印度升至第四位。营收利润率从7.9%大幅提升至9.3%,净资产收益率从9.4%提升至11.3%。
印度(排名第5,下降1位):进入平台整理期。实力指数下降9.30%,为十强中最大降幅。冠军产业从5个骤降至2个,研发费用下降12.8%,研发强度长期维持在0.6%的极低水平,仅为美国的十五分之一。
德国(排名第7,下降1位):制造业优势稳固,但综合实力增长有限。利润增长22.7%表现可观,但被韩国超越。研发强度维持在5.0%,仅次于美国和瑞士。
法国(排名第8,下降1位):高端产业竞争力增强,但整体规模增长有限。冠军产业从4个降至2个,是一个值得关注的负面信号。
加拿大(排名第9):资本市场表现突出,市值增长14.2%。营收利润率10.8%位居十强前列,反映资源型产业的高效运营能力。
瑞士(排名第10):小而强模式突出。平均市值113.9亿美元仅次于美国,平均利润5.96亿美元与美国基本持平。研发强度6.7%,在十强中仅次于美国。
欧盟(综合实力):产业实力指数0.114,较2025年的0.116微降。全球科技产业占比从10.6%降至9.9%,跌破10%的整数关口——欧盟在最具战略意义的产业赛道上,正面临全球位势的边际弱化。
综合趋势判断
1. 美国全球产业主导格局未变,冠军产业增至95个,冠军产业数量持续领先,产业优势加速向顶层主导能力集中。
2. 中国追赶步伐稳健,但研发强度微降、净资产收益率停滞,从大到强仍需在基础研究和核心技术创新上持续发力。
3. 东亚三强格局重塑,韩国异军突起,中日韩实力指数之和从0.240升至0.245,东亚在全球产业版图中的分量仍在加重。
4. 欧洲传统强国面临挤压效应,欧盟实力指数0.116降至0.114,英德法实力指数合计从0.083降至0.081,在数字化转型和新能源革命中步伐相对迟缓。
5. 全球产业竞争正从规模竞争转向创新竞争——研发强度高的国家在营收利润率和净资产收益率上普遍表现更优。产业竞争的胜负手已不再是企业数量或产能规模,而是技术创新能力和企业质量。
6. 强者恒强的马太效应愈发明显——美中两国领军企业积分之和占满分的59.6%,全球产业竞争正在进入头部通吃的时代。
结语:全球产业竞争进入创新能力决定产业权力的新阶段
纵观2026年上半年全球产业格局的演变,以下趋势值得高度关注:
第一,技术创新正在成为重塑产业权力的核心力量。人工智能等新一轮科技革命正在改变全球产业价值分配方式,半导体、先进制造、生物科技、新能源等战略性产业成为竞争焦点。未来产业竞争的关键,不仅在于市场规模,更在于对核心技术、关键环节和产业生态的掌控能力。
第二,全球产业优势格局正在加速调整。美国凭借科技创新体系和产业生态优势,继续保持全球领先;中国依托完整产业体系和制造优势持续追赶,但仍需提升基础研究、核心技术创新和企业质量;韩国等经济体通过聚焦优势产业实现快速突破,表明全球产业竞争优势正在新技术周期中持续重构。
第三,产业强国竞争将更加依赖创新体系和企业引领能力。未来十年,全球产业竞争将从规模扩张转向价值创造能力竞争。对于中国而言,需要进一步推动产业由“大”向“强”转变,提升研发能力、资本效率和全球产业组织能力,培育更多具有国际影响力的产业领军企业,在新一轮科技革命和产业变革中赢得主动。
—— 数据来源:南开大学全球产业与科技赋能研究院何志毅教授研究团队
《全球产业格局2026年年中报告》
报告基于全球49,104家上市公司全量数据,以修正版GICS分类体系为框架
覆盖163个四级产业、116个国家/地区